
17 พฤศจิกายน 2569
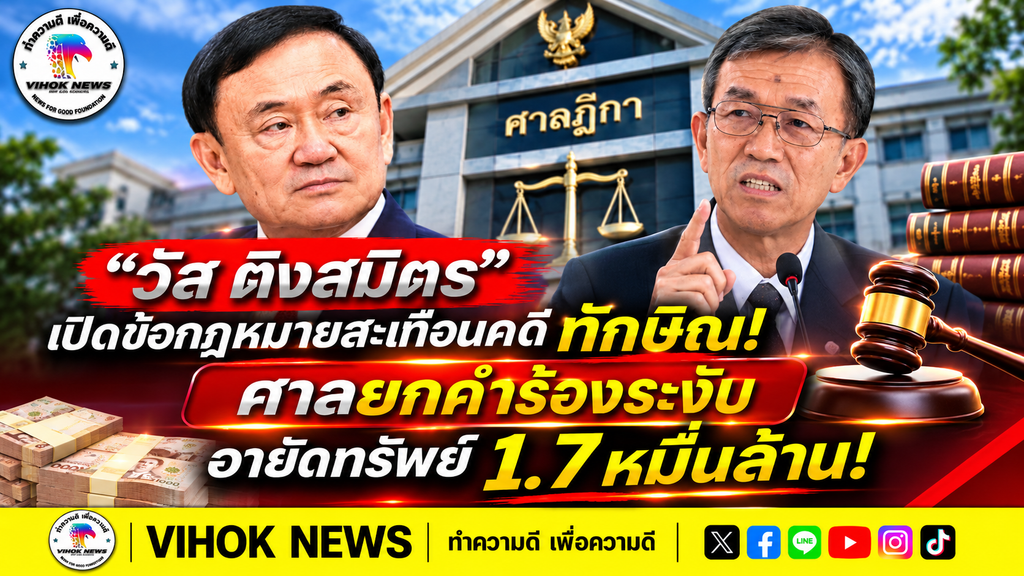
นายวัส ติงสมิตร อดีตผู้พิพากษาอาวุโสในศาลฎีกา และอดีตประธานกรรมการสิทธิมนุษยชนแห่งชาติ (กสม.) เผยแพร่บทความวิเคราะห์ข้อกฎหมายกรณีศาลภาษีอากรกลางมีคำสั่งยกคำร้องขอคุ้มครองชั่วคราวของ นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี ในคดีฟ้องกรมสรรพากรเกี่ยวกับการยึด อายัด และขายทอดตลาดทรัพย์สิน เพื่อชำระภาษีจากการขายหุ้นชินคอร์ป มูลค่ากว่า 17,493 ล้านบาท
นายวัสอธิบายว่า คำสั่งดังกล่าวเป็นการวินิจฉัยปัญหาด้านกระบวนพิจารณาตามประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254 ซึ่งไม่สามารถนำมาใช้ขอระงับกระบวนการบังคับจัดเก็บภาษีในกรณีนี้ได้ พร้อมเปิดข้อกฎหมาย 2 ช่องทางที่ฝ่ายนายทักษิณสามารถนำไปพิจารณาดำเนินการต่อได้
ย้อนเหตุการณ์เมื่อวันที่ 16 พฤศจิกายน 2569 เวลา 09.00 น. ศาลภาษีอากรกลาง ศูนย์ราชการเฉลิมพระเกียรติ ถนนแจ้งวัฒนะ กรุงเทพมหานคร นัดฟังคำสั่งคดีหมายเลขดำ ภ.59/2569 ซึ่งนายทักษิณเป็นโจทก์ ยื่นฟ้องกรมสรรพากรเป็นจำเลย ขอให้เพิกถอนคำสั่งยึด อายัด และขายทอดตลาดทรัพย์สิน
คดีดังกล่าวสืบเนื่องจากข้อพิพาทภาษีเงินได้บุคคลธรรมดาจากการขายหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) เมื่อปี 2549
ต่อมาเมื่อวันที่ 17 พฤศจิกายน 2568 ศาลฎีกามีคำพิพากษากลับ ให้ยกฟ้องนายทักษิณในคดีเพิกถอนการประเมินภาษี ส่งผลให้กรมสรรพากรสามารถดำเนินการเรียกเก็บภาษี พร้อมเบี้ยปรับและเงินเพิ่มตามกฎหมาย
ภายหลังกรมสรรพากรดำเนินการยึดและอายัดทรัพย์สิน นายทักษิณจึงยื่นฟ้องคดีใหม่เมื่อวันที่ 2 กรกฎาคม 2569 พร้อมขอคุ้มครองชั่วคราว เพื่อระงับการดำเนินการกับทรัพย์สินระหว่างรอคำพิพากษา
เปิดเหตุผลศาล! มาตรา 254 ใช้ไม่ได้กับคำร้องนี้
นายวัส ติงสมิตร อธิบายถึงหลักกฎหมายที่เกี่ยวข้องว่า ประมวลกฎหมายวิธีพิจารณาความแพ่ง ภาค 4 แบ่งกระบวนการออกเป็น 2 ลักษณะสำคัญ ได้แก่ การคุ้มครองชั่วคราวก่อนพิพากษา และการบังคับคดีตามคำพิพากษาหรือคำสั่ง
มาตรา 254 เป็นบทบัญญัติเกี่ยวกับการคุ้มครองชั่วคราวก่อนพิพากษา เพื่อคุ้มครองสิทธิของโจทก์ระหว่างการพิจารณาคดี
ขณะที่การยึด อายัด และขายทอดตลาดทรัพย์สินตามประมวลรัษฎากร มาตรา 12 มีลักษณะเป็นกระบวนการบังคับคดี
ศาลภาษีอากรกลางวินิจฉัยว่า กรมสรรพากรอยู่ในฐานะเทียบได้กับเจ้าหนี้ตามคำพิพากษา ส่วนนายทักษิณอยู่ในฐานะเทียบได้กับลูกหนี้ตามคำพิพากษาในกระบวนการบังคับจัดเก็บภาษี
จึงไม่อาจใช้สิทธิขอคุ้มครองชั่วคราวตามมาตรา 254 (2) เพื่อระงับการดำเนินการดังกล่าวได้
ศาลจึงมีคำสั่งยกคำร้อง โดยยังไม่ได้วินิจฉัยข้อพิพาททั้งหมดในคดีหลักเกี่ยวกับความชอบด้วยกฎหมายของการยึดและอายัดทรัพย์สิน
วัส ติงสมิตร เปิด 2 ช่องทางกฎหมาย! ทักษิณยังเดินหน้าสู้ต่อได้
ในบทความวันที่ 17 พฤศจิกายน 2569 นายวัสระบุว่า การยกคำร้องครั้งนี้ไม่ได้หมายความว่ากระบวนการต่อสู้คดีทั้งหมดสิ้นสุดลง เนื่องจากเป็นคำสั่งเกี่ยวกับวิธีการชั่วคราว ไม่ใช่คำพิพากษาชี้ขาดข้อพิพาทหลัก
โดยกล่าวถึงช่องทางกฎหมายสำคัญ 2 ประการ
ประการแรก การยื่นอุทธรณ์คำสั่งศาลภาษีอากรกลาง
ตามพระราชบัญญัติจัดตั้งศาลภาษีอากรและวิธีพิจารณาคดีภาษีอากร พ.ศ. 2528 มาตรา 24 ประกอบประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 228 (2) โดยฝ่ายโจทก์สามารถพิจารณาใช้สิทธิอุทธรณ์คำสั่งต่อศาลอุทธรณ์คดีชำนัญพิเศษ ภายในระยะเวลาและเงื่อนไขที่กฎหมายกำหนด
ประการที่สอง การใช้ช่องทางขอให้งดการบังคับคดี
นายวัสกล่าวถึงประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 289 ซึ่งเกี่ยวข้องกับการขอให้ศาลมีคำสั่งงดการบังคับคดี ในกรณีที่ผู้ถูกบังคับคดีเห็นว่าการดำเนินการบังคับคดีไม่ชอบด้วยกฎหมาย โดยต้องมีเหตุและพยานหลักฐานรองรับตามเงื่อนไขของกฎหมาย
สำหรับการพิจารณาคำขอระงับการบังคับคดี อาจเกี่ยวข้องกับการพิสูจน์ความเสียหายที่ยากแก่การแก้ไข หากทรัพย์สินถูกขายทอดตลาดก่อนคดีหลักสิ้นสุดลง
รวมถึงประเด็นการนำเงินหรือหลักประกันมาวางศาล หากมีคำสั่งกำหนดเงื่อนไขดังกล่าว
ทนายวิญญัติยืนยัน! เตรียมอุทธรณ์ เดินหน้าสู้คดีภาษี
ด้านนายวิญญัติ ชาติมนตรี ทนายความของนายทักษิณ เปิดเผยภายหลังรับฟังคำสั่งศาลว่า ได้แจ้งผลคำสั่งให้นายทักษิณทราบแล้ว และได้รับคำตอบให้ดำเนินการตามกฎหมายต่อไป
ฝ่ายทนายความยังคงโต้แย้งว่า เงินได้จากการขายหุ้นชินคอร์ปเป็นส่วนหนึ่งของทรัพย์สินที่เคยถูกยึดไปแล้วเมื่อปี 2553 จึงต้องนำข้อเท็จจริงเข้าสู่กระบวนการสืบพยาน เพื่อตรวจสอบว่าการดำเนินการเรียกเก็บภาษีและบังคับชำระหนี้เป็นการดำเนินการซ้ำซ้อนหรือไม่
ขณะที่ศาลภาษีอากรกลางนัดชี้สองสถานในวันที่ 21 ธันวาคม 2569 เพื่อกำหนดประเด็นข้อพิพาทและแนวทางการสืบพยานในคดีหลักต่อไป
สำหรับบทความของนายวัส ติงสมิตร อดีตผู้พิพากษาอาวุโสในศาลฎีกา และอดีตประธาน กสม. ได้อธิบายความแตกต่างระหว่างการขอคุ้มครองชั่วคราวก่อนพิพากษากับการขอให้งดการบังคับคดี พร้อมระบุช่องทางทางกฎหมายที่เกี่ยวข้องกับการดำเนินคดีต่อไป
ทั้งนี้ คำสั่งยกคำร้องขอคุ้มครองชั่วคราวของศาลภาษีอากรกลาง ยังไม่ถือเป็นคำพิพากษาชี้ขาดข้อพิพาททั้งหมดในคดีฟ้องเพิกถอนคำสั่งยึดและอายัดทรัพย์สินของนายทักษิณ
นายอินทร์
สำนักข่าววิหคนิวส์ รายงาน
อ้างอิง
บทความวิเคราะห์ข้อกฎหมาย โดย นายวัส ติงสมิตร อดีตผู้พิพากษาอาวุโสในศาลฎีกา และอดีตประธานกรรมการสิทธิมนุษยชนแห่งชาติ
สำนักงานคณะกรรมการสิทธิมนุษยชนแห่งชาติ ประวัติและตำแหน่งของนายวัส ติงสมิตร
สำนักข่าวอิศรา รายงานคำสั่งศาลภาษีอากรกลาง
Thai PBS รายงานคำสั่งศาลและคำให้สัมภาษณ์นายวิญญัติ ชาติมนตรี
ประมวลรัษฎากร มาตรา 12 และประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254, 228 และ 289
#วัสติงสมิตร #อดีตผู้พิพากษาศาลฎีกา #อดีตประธานกสม #ทักษิณชินวัตร #ศาลภาษีอากรกลาง #กรมสรรพากร #อายัดทรัพย์ #ภาษี17000ล้าน #คดีภาษีทักษิณ #ชินคอร์ป #วิญญัติชาติมนตรี #กฎหมายภาษี #สำนักข่าววิหคนิวส์ #VIHOKNEWS