
26 กันยายน 2569
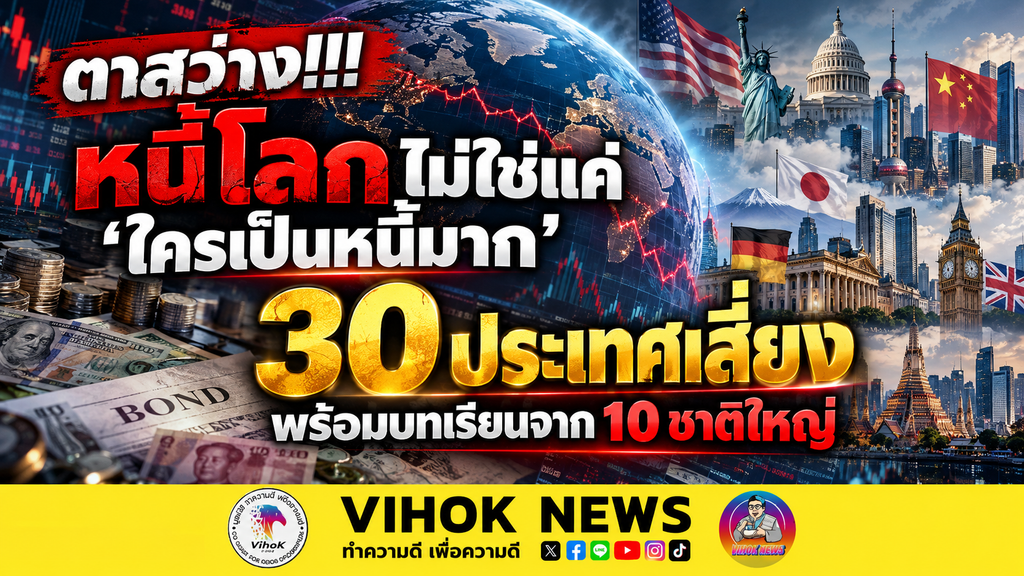
การประเมินวิกฤตหนี้ไม่ควรดูเพียง Debt-to-GDP แต่ต้องดูพร้อมกันอย่างน้อย 6 ตัว ได้แก่
หนี้ต่อ GDP,
ดอกเบี้ยต่อรายได้รัฐ, หนี้ต่างประเทศ,
เงินสำรองระหว่างประเทศ,
หนี้ที่จะครบกำหนด และ Credit Rating/CDS หรือ Sovereign Spread
กลุ่มประเทศที่ต้องจับตาใกล้ชิด ได้แก่
เซเนกัล, เวเนซุเอลา, เลบานอน,
เอธิโอเปีย, ลาว, มาลาวี, ซิมบับเว, จิบูตี, สาธารณรัฐคองโก, ยูเครน,
โมซัมบิก, มัลดีฟส์, โบลิเวีย, ศรีลังกา, แซมเบีย, กานา, เคนยา, ปากีสถาน, อียิปต์,
อาร์เจนตินา,
ตูนิเซีย, เอลซัลวาดอร์, ซูรินาม, แองโกลา, แคเมอรูน, แกมเบีย, บุรุนดี, เซียร์ราลีโอน, ทาจิกิสถาน และคอโมโรส
10 ประเทศใหญ่ ป้องกันผิดนัดชำระหนี้มหาศาลได้อย่างไร?
สหรัฐฯ
ระยะสั้น รักษาความเชื่อมั่นตลาด Treasury
ระยะกลาง ลด Primary Deficit
ระยะยาว ปฏิรูป Social Security, Medicare และฐานรายได้รัฐ
ฝรั่งเศส
ระยะสั้น ลดมาตรการช่วยเหลือแบบกว้าง
ระยะกลาง ลดขาดดุล
ระยะยาว เพิ่มประสิทธิภาพรายจ่ายและ Productivity
อังกฤษ
ระยะสั้น ช่วยเหลือแบบเจาะจง
ระยะกลาง รักษากฎการคลัง
ระยะยาว คุมภาระ NHS ผู้สูงอายุ กลาโหม และพลังงาน
จีน
ระยะสั้น ใช้ Debt Swap ลดดอกเบี้ยหนี้ท้องถิ่น
ระยะกลาง ปรับโครงสร้าง LGFV
ระยะยาว ลดการพึ่งการลงทุนด้วยหนี้ เพิ่ม Consumption และ Productivity
รัสเซีย
ระยะสั้น รักษาสภาพคล่องตลาดพันธบัตรรูเบิล
ระยะกลาง ลดการพึ่งรายได้น้ำมัน
ระยะยาว กระจายฐานเศรษฐกิจและรายได้ภาษี
เยอรมนี
ระยะสั้น รักษาความน่าเชื่อถือทางการคลัง
ระยะกลาง ใช้หนี้กับโครงสร้างพื้นฐาน พลังงาน ดิจิทัล
ระยะยาว เพิ่ม Productivity รองรับสังคมสูงวัย
ญี่ปุ่น
ระยะสั้น ลด Stimulus และ Subsidy ที่ไม่จำเป็น
ระยะกลาง สร้างกรอบการคลังหลายปี
ระยะยาว เพิ่มรายได้รัฐและควบคุมต้นทุนสวัสดิการ
ยูเครน
ระยะสั้น รักษาเงินช่วยเหลือจาก IMF, EU และ G7
ระยะกลาง ปรับโครงสร้างหนี้
ระยะยาว ฟื้น GDP ฐานภาษี และการลงทุนหลังสงคราม
อิหร่าน
ระยะสั้น รักษา FX Liquidity
ระยะกลาง เพิ่มรายได้ภาษีที่ไม่ใช่น้ำมัน
ระยะยาว ลดการพึ่งพาพลังงานและควบคุมภาระรัฐวิสาหกิจ
ไทย
ระยะสั้น กระตุ้นเศรษฐกิจแบบเจาะจงและชั่วคราว
ระยะกลาง เพิ่มรายได้รัฐ ปรับภาษี และเพิ่มประสิทธิภาพรายจ่าย
ระยะยาว เพิ่ม Productivity การลงทุน การส่งออก และเตรียมรับ Aging Society
สังเคราะห์ 4 สูตรหลัก
สหรัฐฯ อังกฤษ ญี่ปุ่น
มีตลาดทุนลึกและกู้เป็นเงินของตนเอง
ความเสี่ยงหลักคือความยั่งยืนระยะยาว
จีน ต้องแก้หนี้ท้องถิ่นและหนี้นอกงบประมาณ
เยอรมนีและไทย
ยังมีพื้นที่การคลัง
แต่หนี้ใหม่ต้องสร้าง Growth
ยูเครน รัสเซีย และอิหร่าน
ต้องให้ความสำคัญกับเงินตราต่างประเทศ เงินสำรอง และการเข้าถึงแหล่งทุน
บทเรียนสำคัญ
วิกฤตหนี้มักเดินตามลำดับนี้
ขาดดุลต่อเนื่อง → หนี้โตเร็วกว่ารายได้ → ดอกเบี้ยกินงบ → เงินสำรองลด → กู้ใหม่แพง → รีไฟแนนซ์ยาก
เกราะป้องกันที่ดีที่สุดคือ
ฐานรายได้รัฐแข็งแรง
หนี้อายุยาว
เงินสำรองเพียงพอ
เศรษฐกิจโตเร็วกว่าหนี้
และเงินกู้ต้องสร้างรายได้ในอนาคต
สำหรับไทย คำถามสำคัญ คือ
“ทุก 1 บาทที่กู้เพิ่ม สร้าง GDP และรายได้กลับมาได้เท่าไร?”
รายงานและสังเคราะห์โดย
นักวิเคราะห์
สำนักข่าววิหคนิวส์
อ้างอิง: IMF, World Bank, S&P Global Ratings, UNCTAD และ Reuters
#หนี้สาธารณะ #วิกฤตหนี้ #หนี้โลก #ผิดนัดชำระหนี้ #เศรษฐกิจโลก #เศรษฐกิจไทย #DebtCrisis #SovereignDebt #DefaultRisk #IMF #สำนักข่าววิหคนิวส์