
17 พฤศจิกายน 2569
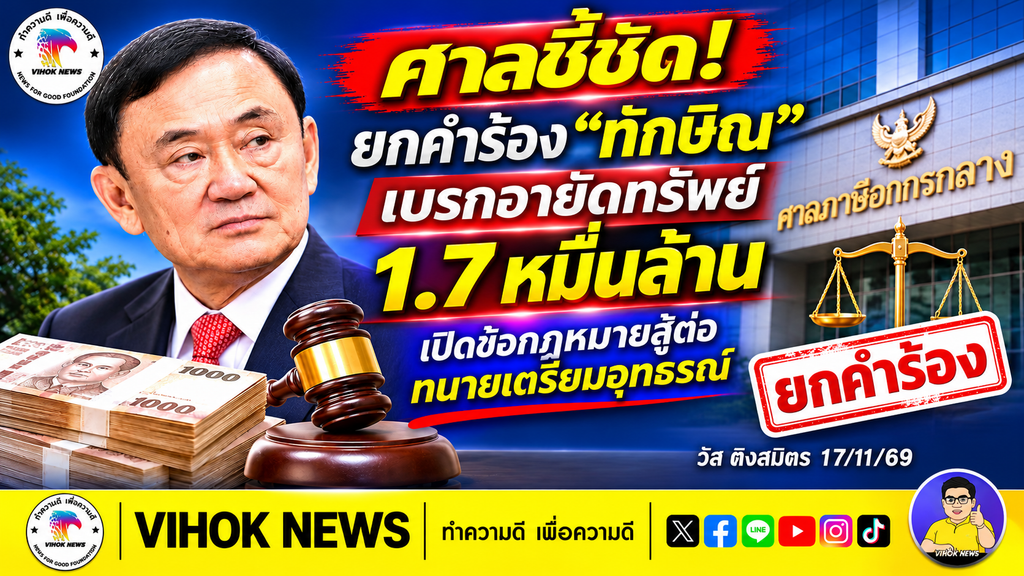
ศาลภาษีอากรกลางมีคำสั่งยกคำร้องขอคุ้มครองชั่วคราวของ นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี ในคดีฟ้องกรมสรรพากรเกี่ยวกับการยึด อายัด และขายทอดตลาดทรัพย์สิน เพื่อชำระภาษีจากการขายหุ้นชินคอร์ป มูลค่ากว่า 17,493 ล้านบาท
ศาลชี้ว่าคำร้องตามประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254 ไม่สามารถนำมาใช้กับข้อพิพาทเกี่ยวกับการบังคับจัดเก็บภาษีในกรณีนี้ได้ ขณะที่ฝ่ายทนายความยืนยันเตรียมอุทธรณ์คำสั่งและเดินหน้าต่อสู้คดี
เมื่อวันที่ 16 พฤศจิกายน 2569 เวลา 09.00 น. ศาลภาษีอากรกลาง ศูนย์ราชการเฉลิมพระเกียรติ ถนนแจ้งวัฒนะ กรุงเทพมหานคร นัดฟังคำสั่งคดีหมายเลขดำ ภ.59/2569 ซึ่งนายทักษิณเป็นโจทก์ ยื่นฟ้องกรมสรรพากรเป็นจำเลย ขอให้เพิกถอนคำสั่งยึด อายัด และขายทอดตลาดทรัพย์สิน
คดีดังกล่าวสืบเนื่องจากข้อพิพาทภาษีเงินได้บุคคลธรรมดาจากการขายหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) ในปี 2549
ต่อมาเมื่อวันที่ 17 พฤศจิกายน 2568 ศาลฎีกามีคำพิพากษากลับ ให้ยกฟ้องนายทักษิณในคดีเพิกถอนการประเมินภาษี ส่งผลให้กรมสรรพากรสามารถดำเนินการเรียกเก็บภาษี พร้อมเบี้ยปรับและเงินเพิ่มตามกฎหมาย
ภายหลังกรมสรรพากรดำเนินการยึดและอายัดทรัพย์สิน นายทักษิณจึงยื่นฟ้องคดีใหม่เมื่อวันที่ 2 กรกฎาคม 2569 พร้อมขอคุ้มครองชั่วคราว เพื่อระงับการดำเนินการกับทรัพย์สินระหว่างรอคำพิพากษา
เปิดเหตุผลศาล! มาตรา 254 ใช้ไม่ได้กับคำร้องนี้
ศาลภาษีอากรกลางวินิจฉัยว่า ประมวลกฎหมายวิธีพิจารณาความแพ่ง ภาค 4 แยกกระบวนการคุ้มครองชั่วคราวก่อนพิพากษาออกจากกระบวนการบังคับคดีตามคำพิพากษาหรือคำสั่ง
มาตรา 254 เป็นบทบัญญัติว่าด้วยการคุ้มครองชั่วคราวก่อนพิพากษา ขณะที่การยึด อายัด และขายทอดตลาดทรัพย์สินตามประมวลรัษฎากร มาตรา 12 มีลักษณะเป็นกระบวนการบังคับคดี
ศาลเห็นว่า กรมสรรพากรอยู่ในฐานะเทียบได้กับเจ้าหนี้ตามคำพิพากษา ส่วนนายทักษิณอยู่ในฐานะเทียบได้กับลูกหนี้ตามคำพิพากษา จึงไม่อาจใช้สิทธิขอคุ้มครองชั่วคราวตามมาตรา 254 (2) เพื่อระงับการดำเนินการดังกล่าวได้
ศาลจึงมีคำสั่งยกคำร้อง โดยยังไม่ได้วินิจฉัยข้อพิพาททั้งหมดในคดีฟ้องเพิกถอนการยึดและอายัดทรัพย์สิน
เปิด 2 ช่องทางกฎหมาย! ทักษิณยังเดินหน้าสู้ต่อ
นายวัส ติงสมิตร นักวิชาการอิสระ เผยแพร่บทความวันที่ 17 พฤศจิกายน 2569 อธิบายว่า การยกคำร้องครั้งนี้เป็นการวินิจฉัยปัญหาด้านกระบวนพิจารณา ไม่ใช่คำพิพากษาชี้ขาดข้อพิพาทหลักเรื่องการยึดและอายัดทรัพย์สิน
บทความระบุช่องทางกฎหมายที่เกี่ยวข้อง 2 ประการ
ประการแรก การอุทธรณ์คำสั่งศาลภาษีอากรกลาง ตามพระราชบัญญัติจัดตั้งศาลภาษีอากรและวิธีพิจารณาคดีภาษีอากร พ.ศ. 2528 มาตรา 24 ประกอบประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 228 (2) โดยยื่นต่อศาลอุทธรณ์คดีชำนัญพิเศษตามขั้นตอนและระยะเวลาที่กฎหมายกำหนด
ประการที่สอง การใช้กระบวนการขอให้งดการบังคับคดี ซึ่งศาลได้กล่าวถึงหลักกฎหมายตามมาตรา 289 สำหรับกรณีผู้ถูกบังคับคดีเห็นว่าการบังคับคดีไม่ชอบด้วยกฎหมาย โดยต้องมีเหตุและพยานหลักฐานรองรับตามบทบัญญัติที่เกี่ยวข้อง
สำหรับการขอระงับการดำเนินการดังกล่าว อาจมีประเด็นเรื่องความเสียหายที่ยากแก่การแก้ไข และการวางเงินหรือหลักประกันตามเงื่อนไขที่ศาลกำหนด หากมีคำสั่งให้ดำเนินการเช่นนั้น
ทนายวิญญัติยืนยัน! เตรียมอุทธรณ์ เดินหน้าสู้คดี
นายวิญญัติ ชาติมนตรี ทนายความของนายทักษิณ เปิดเผยภายหลังรับฟังคำสั่งศาลว่า ได้แจ้งผลให้นายทักษิณทราบแล้ว และได้รับคำตอบให้ดำเนินการตามกฎหมายต่อไป
ฝ่ายทนายความยังคงโต้แย้งว่า เงินได้จากการขายหุ้นชินคอร์ปเป็นส่วนหนึ่งของทรัพย์สินที่เคยถูกยึดไปแล้วเมื่อปี 2553 จึงต้องนำข้อเท็จจริงเข้าสู่กระบวนการสืบพยาน เพื่อตรวจสอบว่าการดำเนินการเรียกเก็บภาษีและบังคับชำระหนี้เป็นการดำเนินการซ้ำซ้อนหรือไม่
ศาลภาษีอากรกลางนัดชี้สองสถานในวันที่ 21 ธันวาคม 2569 เพื่อกำหนดประเด็นข้อพิพาทและแนวทางการสืบพยานในคดีหลักต่อไป
คำสั่งยกคำร้องขอคุ้มครองชั่วคราวครั้งนี้ จึงยังไม่ทำให้การพิจารณาคดีฟ้องเพิกถอนคำสั่งยึดและอายัดทรัพย์สินสิ้นสุดลง
นายอินทร์
สำนักข่าววิหคนิวส์ รายงาน
อ้างอิง
สำนักข่าวอิศรา รายงานคำสั่งศาลภาษีอากรกลาง
Thai PBS รายงานคำสั่งศาลและคำให้สัมภาษณ์ของนายวิญญัติ ชาติมนตรี
Thai PBS รายงานคำพิพากษาศาลฎีกาคดีภาษีหุ้นชินคอร์ป
บทความ นายวัส ติงสมิตร นักวิชาการอิสระ
ประมวลรัษฎากร มาตรา 12 และประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254, 228 และ 289
#ทักษิณชินวัตร #ศาลภาษีอากรกลาง #กรมสรรพากร #อายัดทรัพย์ #ภาษี17000ล้าน #คดีภาษีทักษิณ #ชินคอร์ป #วิญญัติชาติมนตรี #วัสติงสมิตร #กฎหมายภาษี #สำนักข่าววิหคนิวส์ #VIHOKNEWS