
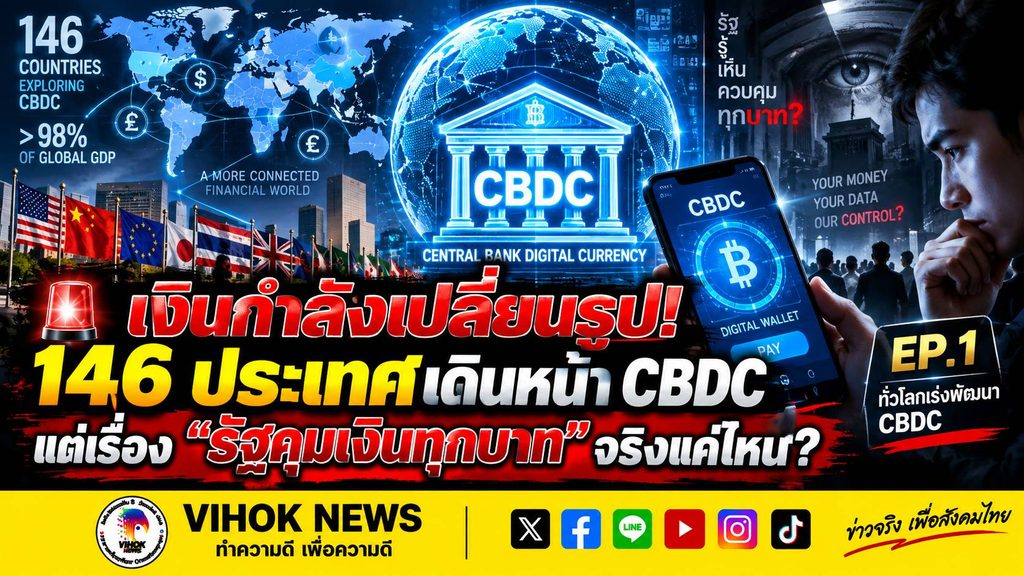
EP-1ทั่วโลกกำลังเร่งศึกษาพัฒนา CBDC หรือเงินดิจิทัลที่ออกโดยธนาคารกลาง จนกลายเป็นหนึ่งในความเปลี่ยนแปลงสำคัญของระบบการเงินยุคใหม่
ข้อมูลล่าสุดของ Atlantic Council ระบุว่า มี 146 ประเทศและเขตสกุลเงิน กำลังสำรวจ CBDC คิดเป็นมากกว่า 98% ของ GDP โลก ขณะที่หลายประเทศเข้าสู่ขั้นทดลองและพัฒนาระบบจริงแล้ว
แต่การที่หลายประเทศพัฒนา CBDC ไม่ได้หมายความว่ามี “แผนลับ” จากองค์กรเดียวเพื่อควบคุมประชาชนทั่วโลก เพราะ CBDC เป็นระบบที่ ธนาคารกลางของแต่ละประเทศออกแบบและกำกับเอง และแต่ละประเทศมีวัตถุประสงค์แตกต่างกัน
สำหรับประเทศไทย ธนาคารแห่งประเทศไทยเคยทดลอง Retail CBDC แล้ว แต่ปัจจุบันยังไม่มีแผนออกใช้กับประชาชนทั่วไปอย่างเป็นทางการในทันที
ดังนั้น สิ่งที่เกิดขึ้นจริงคือ โลกกำลังเปลี่ยนโครงสร้างระบบการชำระเงินอย่างรวดเร็ว ส่วนคำกล่าวว่า CBDC จะทำให้รัฐสามารถควบคุมเงินของประชาชนทุกบาทนั้น ยังต้องแยกออกจากข้อเท็จจริงด้านเทคโนโลยีและนโยบายของแต่ละประเทศ
EP2: เงินที่ “โปรแกรมได้” ทำได้จริงแค่ไหน และรัฐจะกำหนดเงื่อนไขการใช้เงินได้หรือไม่?
⸻
EP2 — เงินที่ “โปรแกรมได้”
⚡ CBDC ตั้งเงื่อนไขการใช้เงินได้จริง? เทคโนโลยีทำอะไรได้ กับสิ่งที่รัฐกำลังทำ ต้องแยกให้ออก!
หนึ่งในประเด็นที่ทำให้ CBDC ถูกจับตามอง คือแนวคิด Programmable Money หรือเงินที่สามารถกำหนดเงื่อนไขการใช้งานผ่านระบบดิจิทัลได้
ในทางเทคโนโลยี ระบบเงินดิจิทัลสามารถออกแบบให้มีเงื่อนไขบางอย่างได้ เช่น จำกัดประเภทของการใช้เงิน กำหนดวัตถุประสงค์ของเงิน หรือกำหนดระยะเวลาการใช้ในบางรูปแบบ
แต่ประเด็นสำคัญคือ “เทคโนโลยีทำได้” ไม่ได้หมายความว่า “รัฐบาลกำลังทำอยู่”
การนำคุณสมบัติเหล่านี้ไปใช้กับประชาชนทั่วไปจำเป็นต้องขึ้นอยู่กับกฎหมาย นโยบาย และการออกแบบ CBDC ของแต่ละประเทศ
สำหรับประเทศไทย ธปท. ระบุเกี่ยวกับโครงการ Retail CBDC ว่าอยู่ในขั้นศึกษาและพัฒนาต่อเนื่อง และยังไม่มีแผนออกใช้เป็นเงินสำหรับประชาชนทั่วไปในทันที
คำถามสำคัญจึงไม่ใช่เพียงว่า CBDC ทำอะไรได้บ้าง แต่ต้องดูต่อว่า หากมีการนำมาใช้จริง ธนาคารกลางจะกำหนดเรื่อง ความเป็นส่วนตัว การเข้าถึงข้อมูล และขอบเขตการใช้งาน อย่างไร
นี่คือจุดที่ควรแยกให้ชัดระหว่าง ศักยภาพของเทคโนโลยี กับ นโยบายที่ถูกนำมาใช้จริง
EP3: ทำไม CBDC จึงไม่ได้เป็นเพียงเรื่องกระเป๋าเงินดิจิทัล แต่กำลังกลายเป็นการแข่งขันด้านระบบการเงินระหว่างประเทศ?
⸻
EP3 — เกมอำนาจการเงินโลก
🌍 CBDC ไม่ใช่แค่เรื่องเงินในกระเป๋า! โลกกำลังแข่งกันสร้างระบบการเงินข้ามพรมแดน
หากมองในระดับประเทศ CBDC ไม่ได้มีความหมายเพียงการเปลี่ยนธนบัตรให้เป็นดิจิทัล แต่ยังเกี่ยวข้องกับ โครงสร้างพื้นฐานการชำระเงินระหว่างประเทศ
หนึ่งในโครงการที่ถูกจับตามองคือ Project mBridge ซึ่งพัฒนาโดย BIS Innovation Hub ร่วมกับธนาคารกลางหลายแห่ง รวมถึงจีน ฮ่องกง ไทย และสหรัฐอาหรับเอมิเรตส์ เพื่อศึกษาการใช้ระบบเงินธนาคารกลางดิจิทัลสำหรับการชำระเงินข้ามพรมแดนโดยตรง
โครงการลักษณะนี้สะท้อนการแข่งขันในการพัฒนาโครงสร้างพื้นฐานทางการเงินรูปแบบใหม่ และทำให้เกิดการวิเคราะห์ว่า ระบบชำระเงินดิจิทัลข้ามพรมแดนอาจลดการพึ่งพาโครงสร้างพื้นฐานทางการเงินแบบเดิมในบางกรณี
ขณะเดียวกัน จีนเดินหน้าพัฒนา e-CNY หรือเงินหยวนดิจิทัล ส่วนสหรัฐฯ และยุโรปก็ศึกษาทางเลือกของตนเองในรูปแบบที่แตกต่างกัน
อย่างไรก็ตาม ตัวเลขเกี่ยวกับจำนวนธุรกรรมหรือมูลค่าการใช้เงินหยวนดิจิทัลต้องระบุ ช่วงเวลาและประเภทของธุรกรรม ให้ชัดเจน เพราะตัวเลขของธุรกรรมภายในประเทศกับธุรกรรมข้ามพรมแดนไม่ใช่สิ่งเดียวกัน
สำหรับประชาชน สิ่งที่ควรติดตามจึงไม่ใช่เพียงคำถามว่า “CBDC จะมาเมื่อไร” แต่รวมถึงว่า หากประเทศไทยนำระบบดังกล่าวมาใช้จริง จะออกแบบเรื่อง ความเป็นส่วนตัว การเข้าถึงข้อมูล การใช้งาน และการชำระเงินระหว่างประเทศ อย่างไร
เพราะการเปลี่ยนแปลงครั้งนี้ไม่ได้เกิดขึ้นเฉพาะในกระเป๋าเงินของประชาชน แต่กำลังเกิดขึ้นใน โครงสร้างพื้นฐานของระบบการเงินโลก
อ้างอิง: Atlantic Council CBDC Tracker, ธนาคารแห่งประเทศไทย, BIS Innovation Hub / Project mBridge.
#CBDC #เงินบาทดิจิทัล #DigitalBaht #เงินดิจิทัล #ธนาคารแห่งประเทศไทย #ธปท #mBridge #eCNY #BIS #เศรษฐกิจโลก #การเงินโลก