
Reuters เปิดภาพ “กับดักหนี้” ไทย
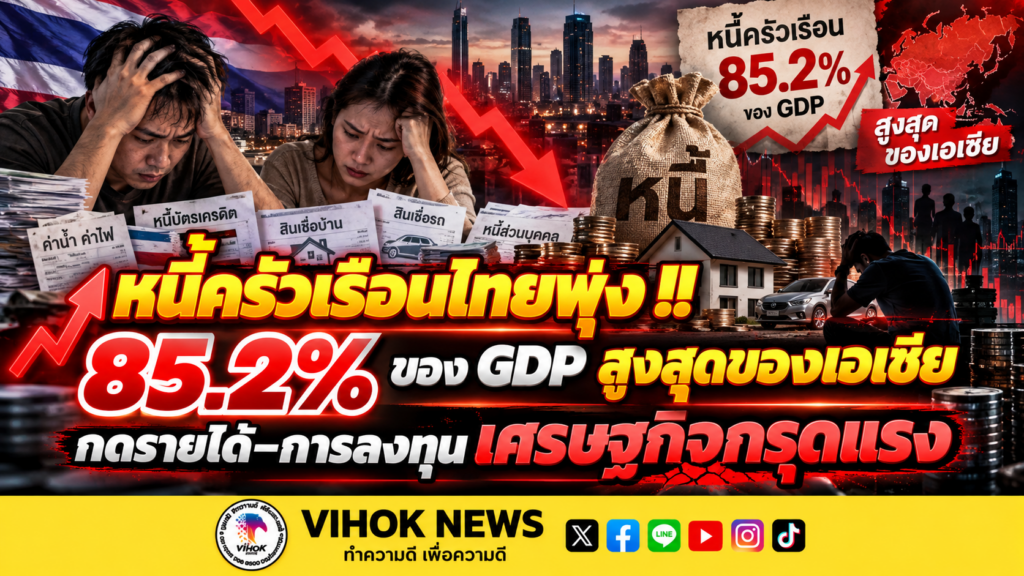
สำนักข่าว Reuters รายงานสถานการณ์หนี้ครัวเรือนไทย โดยระบุว่า หนี้ครัวเรือนยังเป็นหนึ่งในปัญหาเชิงโครงสร้างสำคัญที่กดดันศักยภาพการเติบโตของเศรษฐกิจไทย ขณะที่สัดส่วนหนี้ครัวเรือนต่อผลิตภัณฑ์มวลรวมในประเทศ หรือ GDP อยู่ที่ 85.2% ณ สิ้นเดือนมิถุนายน 2569
ระดับดังกล่าวถือว่าสูงเมื่อเทียบกับประเทศอื่นในเอเชีย และยอดหนี้เฉลี่ยของครัวเรือนไทยอยู่ในระดับสูงสุดในรอบ 18 ปี
ธนาคารแห่งประเทศไทยมองว่า ปัญหาหนี้ครัวเรือนไม่ได้สะท้อนเพียงภาวะเศรษฐกิจและรายได้ที่เติบโตอ่อนแอเท่านั้น แต่ยังเกี่ยวข้องกับการเข้าถึงสินเชื่อดิจิทัลที่ง่ายขึ้น รวมถึงบริการ Buy Now Pay Later หรือซื้อก่อนจ่ายทีหลัง
BNPL โตเกือบ 10 เท่า
ข้อมูลที่ Reuters รายงานจากธนาคารแห่งประเทศไทย ระบุว่า จำนวนบัญชีสินเชื่อ Buy Now Pay Later เพิ่มจากประมาณ 620,000 บัญชีในปี 2564 เป็น 6.3 ล้านบัญชีในปี 2568
ขณะที่มูลค่าสินเชื่อเพิ่มจากประมาณ 6,800 ล้านบาท เป็น 40,700 ล้านบาท ในช่วงเดียวกัน
การขยายตัวดังกล่าวทำให้ธนาคารแห่งประเทศไทยเข้ามากำกับดูแลสินเชื่อประเภทนี้มากขึ้น เนื่องจากผู้บริโภคบางส่วนอาจไม่ได้ตระหนักถึงภาระหนี้และต้นทุนทางการเงินที่จะตามมาอย่างครบถ้วน
27 ล้านผู้กู้ แต่มีเพียง 5 ล้านรายแข็งแรง
นายสุรพล โอภาสเสถียร อดีตผู้จัดการใหญ่ บริษัทข้อมูลเครดิตแห่งชาติ หรือเครดิตบูโร ระบุว่า จากผู้กู้ประมาณ 27 ล้านคน มีเพียงประมาณ 5 ล้านคน ที่มีสุขภาพทางการเงินแข็งแรงและมีคุณสมบัติที่จะเข้าถึงสินเชื่อเพิ่มเติมได้
ส่วนประชาชนอีกจำนวนมากเผชิญความเสี่ยงที่จะเข้าสู่ภาวะหนี้ระยะยาว รวมถึงความเสี่ยงต่อการถูกดำเนินคดีจากเจ้าหนี้
ภาพดังกล่าวสะท้อนปัญหาที่เกิดขึ้นพร้อมกันสองด้าน คือ คนที่มีฐานะการเงินแข็งแรงยังสามารถเข้าถึงสินเชื่อได้ ขณะที่ผู้มีภาระหนี้สูงจำนวนมากกลับต้องเผชิญข้อจำกัดในการเข้าถึงสินเชื่อในระบบ
ธปท.หวั่นหนี้ฉุดศักยภาพเศรษฐกิจ
ดอน นาครทรรพ ผู้ช่วยผู้ว่าการ ธนาคารแห่งประเทศไทย ให้สัมภาษณ์ Reuters ว่า ปัญหาหนี้ครัวเรือนถือเป็นหนึ่งในปัญหาเชิงโครงสร้างสำคัญของเศรษฐกิจไทย
หากไม่สามารถแก้ไขปัญหาหนี้ครัวเรือนได้ การที่เศรษฐกิจไทยจะกลับไปเติบโตใกล้ระดับศักยภาพประมาณ 2.7% จะเป็นเรื่องที่ทำได้ยาก
ปัญหาหนี้ยังส่งผลต่อรายได้ที่ประชาชนสามารถนำไปใช้จ่าย และจำกัดทรัพยากรที่สามารถนำไปลงทุนด้านการศึกษาและพัฒนาทักษะแรงงาน
รัฐบาลตั้งเป้าเศรษฐกิจโต 3%
นายเอกนิติ นิติทัณฑ์ประภาศ รัฐมนตรีว่าการกระทรวงการคลัง กล่าวกับ Reuters ว่า การแก้ปัญหาหนี้ครัวเรือนจำเป็นต้องเดินควบคู่กับการเพิ่มรายได้ของประชาชน
รัฐบาลมีแผนผลักดันเศรษฐกิจไทยให้เติบโต 3% ภายใน 3 ปี โดยเน้นการดึงดูดการลงทุนโดยตรงจากต่างประเทศเข้าสู่อุตสาหกรรมสำคัญ เช่น อุตสาหกรรมเซมิคอนดักเตอร์
เป้าหมายดังกล่าวถูกนำมาเชื่อมโยงกับการแก้ปัญหาหนี้ เนื่องจากการเพิ่มรายได้จะช่วยให้ประชาชนมีศักยภาพในการชำระหนี้มากขึ้น
แต่ผู้เชี่ยวชาญมองต้องโตถึง 5%
นายสุรพลประเมินว่า เศรษฐกิจไทยอาจจำเป็นต้องเติบโตประมาณ 5% เพื่อให้สัดส่วนหนี้ครัวเรือนลดลงต่ำกว่า 80% ของ GDP ซึ่งเป็นระดับที่ถูกใช้เป็นจุดอ้างอิงในการประเมินความเสี่ยงของภาระหนี้
นั่นหมายความว่าเป้าหมายการเติบโตทางเศรษฐกิจที่ระดับ 3% ของรัฐบาลยังต่ำกว่าระดับที่อดีตผู้บริหารเครดิตบูโรประเมินว่าจำเป็นต่อการลดสัดส่วนหนี้ครัวเรือน
เรื่องจริงจากชีวิตลูกหนี้
Reuters ยังยกกรณีของ นางกวิตา วงยเกษม เจ้าของธุรกิจขนาดเล็กและคุณแม่เลี้ยงเดี่ยว ซึ่งมีหนี้กับสถาบันการเงิน 7 แห่งประมาณ 10 ล้านบาท และมีหนี้นอกระบบอีกประมาณ 2.1 ล้านบาท
หนี้รวมเพิ่มขึ้นจากประมาณ 8 ล้านบาทเมื่อ 3 ปีก่อน
นางกวิตาระบุว่าธุรกิจของเธอขาดทุนเดือนละประมาณ 40,000–50,000 บาท ทำให้ต้องหาเงินมาชำระหนี้อย่างต่อเนื่อง พร้อมกล่าวว่าเธอยังมองไม่เห็นทางออกจากภาระหนี้ และกังวลว่าอาจเสียชีวิตก่อนที่จะชำระหนี้ทั้งหมด
หนี้ครัวเรือนกลายเป็นโจทย์ใหญ่เศรษฐกิจไทย
สถานการณ์ดังกล่าวเกิดขึ้นในช่วงที่เศรษฐกิจไทยยังเติบโตช้ากว่าหลายประเทศในภูมิภาค โดย Reuters ระบุว่าเศรษฐกิจไทยถูกคาดว่าจะเติบโตประมาณ 2.3% ในปีนี้
ขณะที่ IMF เตือนว่าหนี้ครัวเรือนระดับสูงสามารถขัดขวางการปรับโครงสร้างเศรษฐกิจ เพราะทำให้รายได้ที่ใช้จ่ายได้ของครัวเรือนลดลง และจำกัดเงินที่สามารถนำไปลงทุนพัฒนาทุนมนุษย์
ปัญหาหนี้ครัวเรือนจึงไม่ได้จำกัดอยู่เฉพาะเรื่องความสามารถในการชำระหนี้ของแต่ละครัวเรือน แต่เชื่อมโยงกับการบริโภค การลงทุน รายได้ และศักยภาพการเติบโตของเศรษฐกิจไทยโดยรวม
สำนักข่าววิหคนิวส์
อ้างอิง: Reuters, ธนาคารแห่งประเทศไทย, IMF, บริษัทข้อมูลเครดิตแห่งชาติ
#วิหคนิวส์ #หนี้ครัวเรือนไทย #หนี้เสีย #เศรษฐกิจไทย #GDP #ธนาคารแห่งประเทศไทย #หนี้ครัวเรือน #สินเชื่อ #BNPL #BuyNowPayLater #Reuters #เศรษฐกิจไทย