
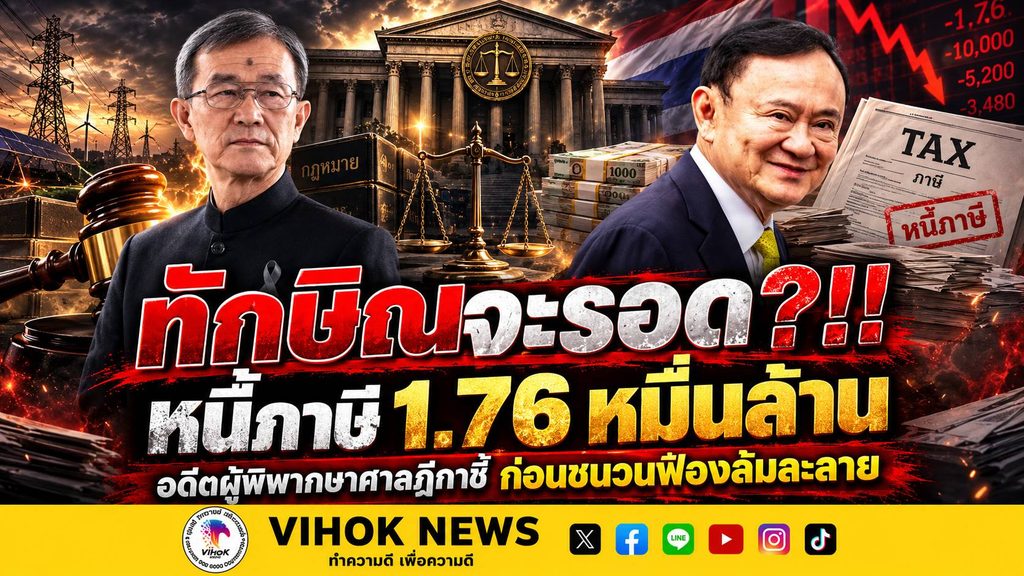
นายวัส ติงสมิตร นักวิชาการอิสระ อดีตผู้พิพากษาอาวุโสและอดีตหัวหน้าองค์คณะศาลฎีกา เผยแพร่บทวิเคราะห์คดีภาษีหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) มูลค่ากว่า 1.76 หมื่นล้านบาท เมื่อวันที่ 19 ตุลาคม 2569 โดยอธิบายที่มาของหนี้ภาษี ผลคำพิพากษาศาลฎีกา การติดตามบังคับคดีของกรมสรรพากร ตลอดจนข้อโต้แย้งทางกฎหมายของฝ่ายนายทักษิณ ชินวัตร และความเป็นไปได้ในการดำเนินคดีล้มละลาย
เปิดที่มาหนี้ภาษี 1.76 หมื่นล้านบาท
ตามบทวิเคราะห์ จุดเริ่มต้นของคดีอยู่ที่ธุรกรรมเมื่อวันที่ 23 มกราคม 2549 ซึ่งบริษัท แอมเพิล ริช อินเวสท์เมนท์ จำกัด ขายหุ้นชินคอร์ปให้แก่นายพานทองแท้และนางสาวพินทองทา ชินวัตร คนละ 164.6 ล้านหุ้น ในราคาหุ้นละ 1 บาท ขณะที่ราคาตลาดที่บทวิเคราะห์ระบุอยู่ที่หุ้นละ 49.25 บาท
กรมสรรพากรเห็นว่า บุตรทั้งสองถือหุ้นแทนนายทักษิณ และส่วนต่างราคาหุ้นเป็นเงินได้พึงประเมินของนายทักษิณ จึงประเมินภาษีเงินได้บุคคลธรรมดา รวมเบี้ยปรับและเงินเพิ่มเป็นเงิน 17,629,554,158 บาท
ศาลฎีกาพิพากษากลับ ยืนยันการประเมินภาษีชอบด้วยกฎหมาย
บทวิเคราะห์ระบุว่า เมื่อวันที่ 17 พฤศจิกายน 2568 ศาลฎีกาแผนกคดีภาษีอากรมีคำพิพากษากลับ โดยเห็นว่าการออกหมายเรียกและการแจ้งประเมินภาษีของกรมสรรพากรชอบด้วยกฎหมาย และวินิจฉัยว่านายทักษิณเป็นผู้มีเงินได้ที่แท้จริงจากธุรกรรมดังกล่าว
นอกจากนี้ บทวิเคราะห์ยังระบุว่า ศาลไม่เห็นเหตุให้งดหรือลดเบี้ยปรับและเงินเพิ่ม ส่งผลให้การประเมินภาษีได้รับการยืนยันตามคำพิพากษา อย่างไรก็ตาม ประเด็นเกี่ยวกับการบังคับชำระหนี้และการฟ้องล้มละลายเป็นกระบวนการทางกฎหมายอีกส่วนหนึ่ง ซึ่งต้องพิจารณาตามเงื่อนไขของกฎหมายที่เกี่ยวข้อง
สรรพากรติดตามทรัพย์ แต่ยอดชำระยังเป็นเพียงบางส่วน
บทวิเคราะห์ระบุว่า กรมสรรพากรได้ดำเนินการติดตามยึดและอายัดทรัพย์สินหลายประเภท ทั้งบัญชีเงินฝาก ที่ดินในจังหวัดเชียงใหม่และจังหวัดลำพูน รถยนต์หรู 5 คัน มูลค่ารวมประมาณ 66.6 ล้านบาท รวมถึงหุ้นในนิติบุคคลอีก 5 แห่ง
สำหรับเงินที่รวบรวมได้จากบัญชีเงินฝากนั้น บทวิเคราะห์ระบุว่าอยู่ที่ประมาณ 200 ล้านบาท ขณะที่หนี้ภาษีส่วนใหญ่ยังคงค้างอยู่
เหตุผลสำคัญที่มีการกล่าวถึงการฟ้องล้มละลาย คือการติดตามชำระหนี้ที่ยังไม่เสร็จสิ้น โดยบทวิเคราะห์อ้างถึงเงื่อนไขตามพระราชบัญญัติล้มละลาย พ.ศ. 2483 มาตรา 8 (9) และมาตรา 9 รวมทั้งการส่งเรื่องให้พนักงานอัยการพิจารณาดำเนินการ ทั้งนี้ การยื่นฟ้องและการมีคำสั่งให้บุคคลใดล้มละลายเป็นคนละขั้นตอน และต้องเป็นไปตามกระบวนการของศาล
ฝ่ายทักษิณโต้แย้งการอายัดทรัพย์
บทวิเคราะห์ระบุว่า เมื่อวันที่ 2 กรกฎาคม 2569 ฝ่ายนายทักษิณได้ยื่นฟ้องกรมสรรพากรต่อศาลภาษีอากรกลาง เพื่อขอให้เพิกถอนคำสั่งอายัดทรัพย์และขอคุ้มครองชั่วคราว โดยมีข้อโต้แย้งสำคัญ ได้แก่
- ประเด็นการบังคับคดีซ้ำซ้อน: ฝ่ายนายทักษิณอ้างว่า เงินจากการขายหุ้นชินคอร์ปเคยถูกศาลสั่งให้ตกเป็นของแผ่นดินแล้วกว่า 46,373 ล้านบาท จึงตั้งคำถามถึงความรับผิดทางภาษีและการบังคับคดีเพิ่มเติม
- ประเด็นที่มาของการไต่สวน: มีการโต้แย้งเกี่ยวกับกระบวนการไต่สวนของคณะกรรมการตรวจสอบการกระทำที่ก่อให้เกิดความเสียหายแก่รัฐ หรือ คตส. ซึ่งจัดตั้งขึ้นภายหลังการรัฐประหาร
- ประเด็นการนิรโทษกรรม: มีการหยิบยกประเด็นเกี่ยวกับการนิรโทษกรรมทางการเมืองมาเป็นข้อโต้แย้งในคดี
ตามข้อมูลในบทวิเคราะห์ ศาลภาษีอากรกลางนัดฟังคำสั่งเกี่ยวกับการคุ้มครองชั่วคราวในวันที่ 16 พฤศจิกายน 2569 และนัดสืบพยานวันที่ 21 ธันวาคม 2569
แก้วสรรชี้ประเด็นเสี่ยง หากเข้าสู่กระบวนการล้มละลาย
นายแก้วสรร อติโพธิ อดีตสมาชิกวุฒิสภาและอดีตกรรมการ คตส. ให้ความเห็นทางกฎหมายตามที่บทวิเคราะห์ของนายวัสอ้างถึงว่า หากฝ่ายนายทักษิณต่อสู้คดีล้มละลายโดยยืนยันว่าตนไม่ได้มีหนี้สินล้นพ้นตัว ก็จำเป็นต้องแสดงหลักฐานเกี่ยวกับกรรมสิทธิ์และทรัพย์สินต่อศาล ซึ่งอาจเปิดทางให้มีการตรวจสอบทรัพย์สินเพิ่มเติม
ส่วนข้อโต้แย้งเกี่ยวกับการนิรโทษกรรมนั้น นายแก้วสรรเห็นว่า คดีหุ้นชินคอร์ปเป็นประเด็นธุรกรรมทางการเงินและการใช้อำนาจหน้าที่ ไม่ใช่ความผิดจากการชุมนุมหรือการแสดงออกทางความคิดทางการเมือง จึงมีข้อสงสัยว่าข้ออ้างดังกล่าวจะใช้กับคดีนี้ได้หรือไม่
บทวิเคราะห์ยังกล่าวถึงอำนาจของเจ้าพนักงานพิทักษ์ทรัพย์ หากคดีเข้าสู่กระบวนการล้มละลาย โดยอาจมีการตรวจสอบธุรกรรมและการโอนทรัพย์สินที่เข้าข่ายฉ้อฉล ตลอดจนความร่วมมือระหว่างประเทศตามเงื่อนไขของกฎหมาย
คดีภาษีหมื่นล้านยังมีหลายขั้นตอนที่ต้องติดตาม
บทวิเคราะห์ของนายวัส ติงสมิตร มองว่า คดีภาษีหุ้นชินคอร์ปไม่ได้มีเพียงประเด็นการชำระหนี้จำนวนมหาศาล แต่ยังเกี่ยวข้องกับข้อโต้แย้งเรื่องการบังคับคดี การตรวจสอบทรัพย์สิน และกระบวนการฟ้องล้มละลาย
ประเด็นสำคัญที่ต้องติดตามต่อจากนี้ ได้แก่ ผลการพิจารณาคำขอคุ้มครองชั่วคราวของศาลภาษีอากรกลาง การสืบพยานในคดีที่ฝ่ายนายทักษิณยื่นฟ้องกรมสรรพากร และการพิจารณาดำเนินการของพนักงานอัยการเกี่ยวกับคำขอฟ้องล้มละลาย
ทั้งนี้ ข้อโต้แย้งของคู่ความและความเห็นของนักวิชาการเป็นคนละส่วนกับคำวินิจฉัยของศาลในแต่ละประเด็น การดำเนินคดีล้มละลายจะต้องเป็นไปตามขั้นตอนและเงื่อนไขที่กฎหมายกำหนด
สำนักข่าววิหคนิวส์
อ้างอิง: บทวิเคราะห์ของนายวัส ติงสมิตร นักวิชาการอิสระ ลงวันที่ 19 ตุลาคม 2569
#ภาษีหุ้นชินคอร์ป #ทักษิณชินวัตร #กรมสรรพากร #ฟ้องล้มละลาย #ศาลฎีกา #แก้วสรรอติโพธิ #ข่าวกฎหมาย #ข่าวการเมือง #VihokNews